계약 전에 "등기부등본 떼어보세요"라는 말을 듣고 떼긴 했는데, 막상 보면 한글이 맞는데 뭘 봐야 할지 모르겠다는 분이 많아요.
등기부등본은 사실 순서만 알면 3분이면 1차 위험을 걸러낼 수 있습니다. 어디부터 보는지, 뭐가 위험 신호인지 정리해드릴게요.
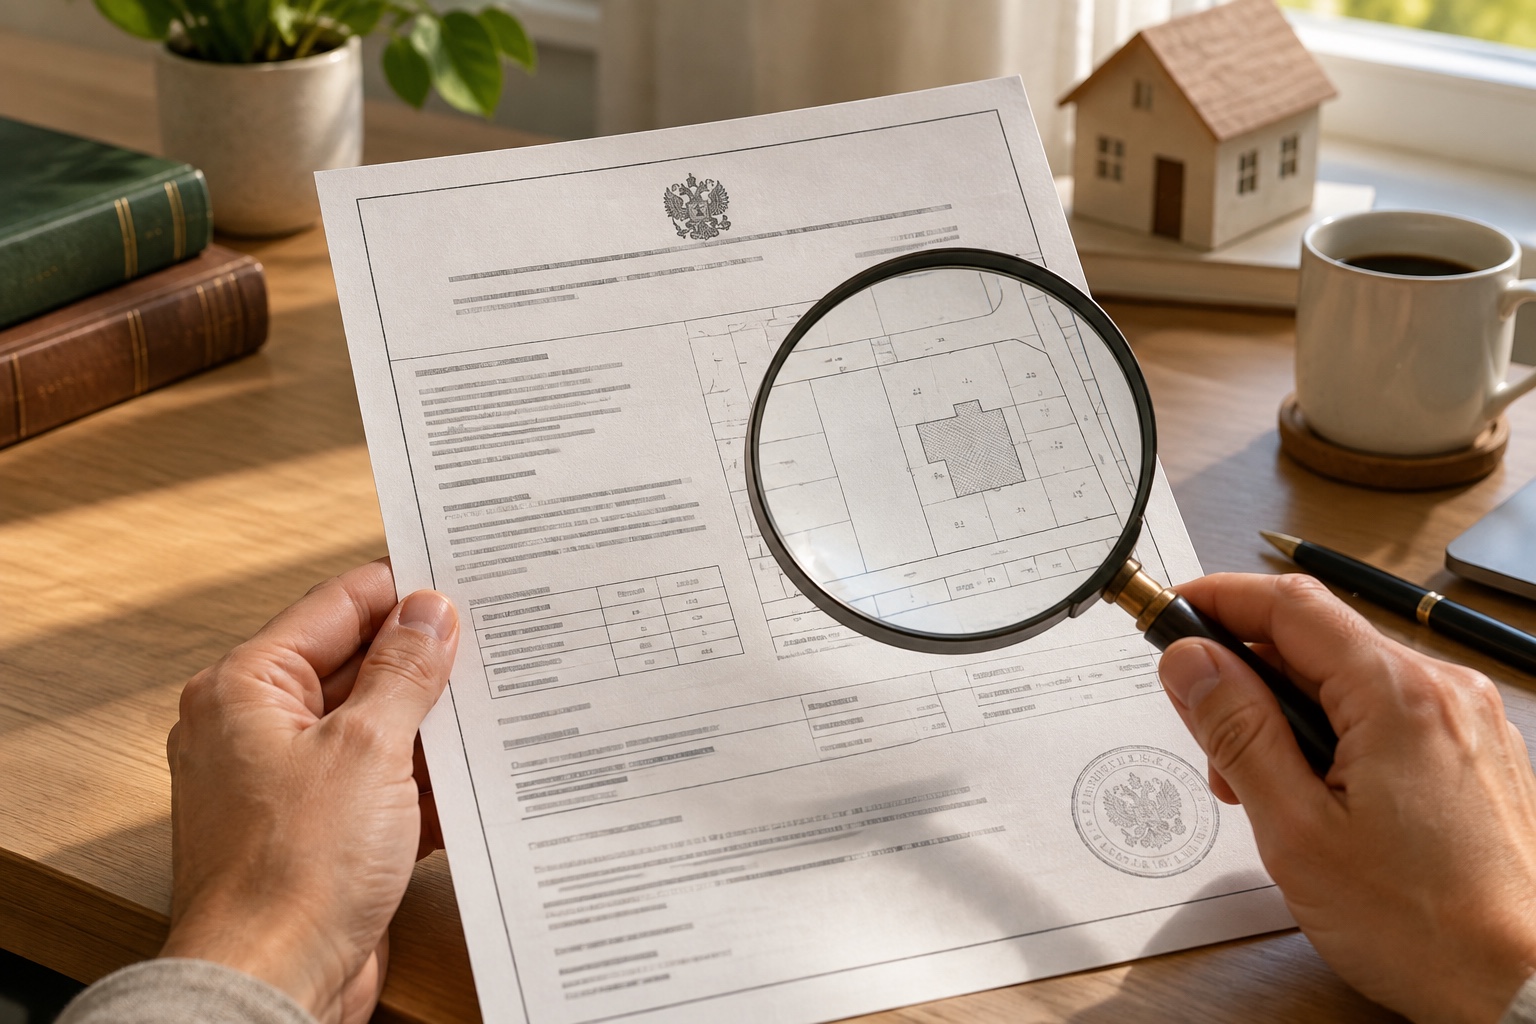
결론: 표제부 → 갑구 → 을구 순서로 봅니다
등기부등본은 크게 세 덩어리예요. 표제부, 갑구, 을구. 발급은 인터넷등기소에서 몇백 원이면 바로 되고, 열람만 하면 무료입니다.
순서대로 묻는 질문이 정해져 있어요. 표제부 = "이 집이 맞는 집인가?", 갑구 = "파는 사람이 진짜 주인인가?", 을구 = "이 집에 빚이 얹혀 있나?"
1. 표제부 — 이 집이 맞는 집인가
주소, 동·호수, 전용면적이 계약하려는 매물과 정확히 일치하는지 봅니다. 번지수가 하나라도 다르면 다른 집 서류를 본 거예요.
2. 갑구 — 소유자와 소유권을 흔드는 것들
갑구는 소유권에 관한 기록입니다. 두 가지를 봐요.
- 현재 소유자 = 계약 상대방과 같은 사람인지 (이름·주소 대조)
- 가압류·가처분·경매개시결정 같은 빨간 글자가 있는지 — 이게 있으면 소유권이 흔들릴 수 있는 집입니다
갑구에 경매 관련 기록이 보이면 일단 멈추는 게 맞아요.
3. 을구 — 이 집에 얹힌 빚
을구에는 근저당권, 전세권 같은 '이 집을 담보로 한 권리'가 기록됩니다.
- 근저당권의 '채권최고액'을 보세요. 실제 대출금의 대략 110~130%로 잡히는 경우가 많아서, 채권최고액이 집값에 근접하면 위험 신호예요
- 전세권이 설정돼 있으면 이미 세입자 보증금만큼의 권리가 선순위로 잡혀 있는 거예요
마지막 관문: 잔금 전에 한 번 더
여기가 진짜 핵심이에요. 등기부등본은 '발급 시점의 사진'입니다. 계약할 때 깨끗했던 등기부가, 잔금 치르기 직전에 근저당이 새로 잡혀 있는 경우가 실제로 있어요.
그래서 실무에서는 잔금을 치르기 '당일 아침'에 등기부를 다시 발급받아 확인하는 게 원칙입니다. 집값 대부분을 보내기 직전에 마지막으로 확인하는 안전벨트예요.
솔직한 한계
등기부등본은 강력하지만, 등기에 기록된 권리만 보여줍니다. 미등기 권리나 확정일자만 있는 임차권처럼 등기에 안 찍히는 것들은 다른 방법으로 확인해야 해요. 그래서 등기부는 '1차 필터'이지 만능이 아닙니다.
자주 묻는 질문
- 등기부등본은 어디서 발급받나요? — 인터넷등기소에서 1,000원 안팎으로 발급됩니다. 법원·구청 민원실에서도 가능해요
- 근저당이 있으면 무조건 위험한가요? — 아닙니다. 대출 상환 후 말소되는 게 일반적인데, 핵심은 '말소가 잔금 이후에도 되는지'를 특약으로 잡는 거예요
정리하면
표제부로 집 확인, 갑구로 주인 확인, 을구로 빚 확인, 잔금일 아침에 재발급. 이 네 단계면 등기부등본으로 걸러낼 수 있는 위험은 다 걸러냅니다.
계약 전후로 확인해야 할 서류가 등기부만 있는 건 아니에요. 거래 전체 절차에서 뭘 언제 확인하는지는 안전빵의 거래 과정 안내에 정리해 두었으니 같이 참고해보세요.
이 글은 일반적인 정보 안내이며, 구체적인 권리 판단은 법률 전문가 상담을 권장합니다.